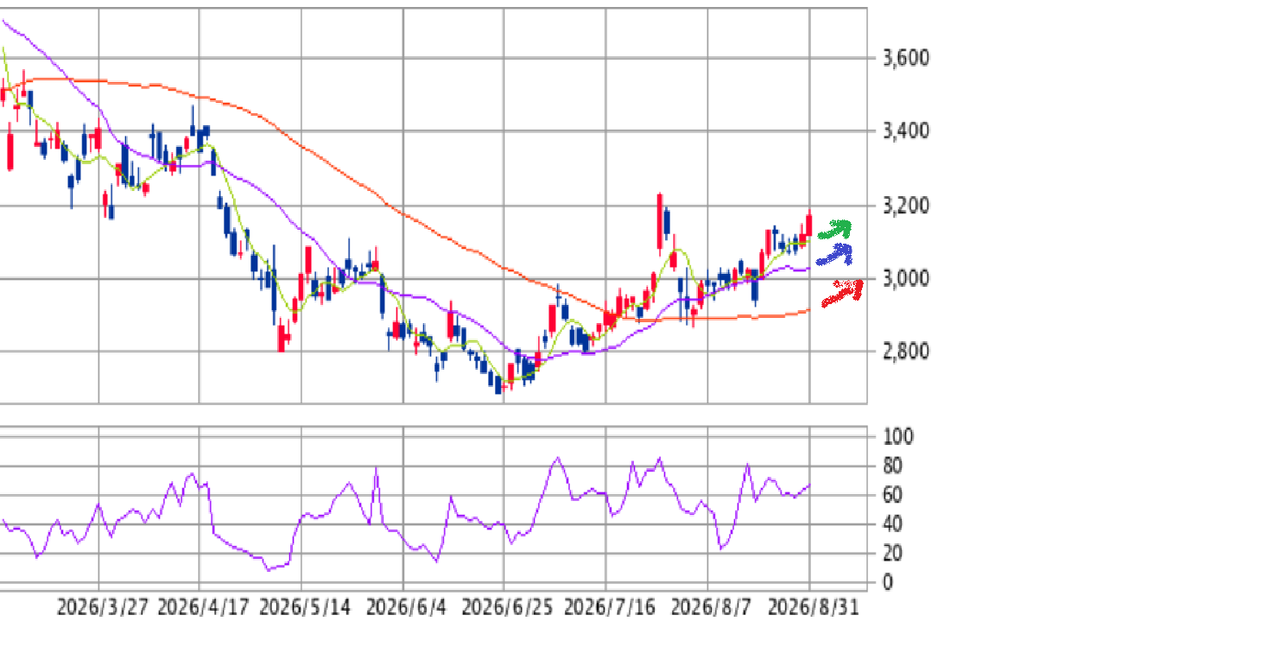
一方、強気派の主張は極めて明快だ。第一に、足元の予想配当利回りが日本株の代表格として十分な水準にあること。第二に、発行済み株式数の着実な減少が一株当たり価値の向上につながるという自社株買い効果。第三に、想定PERが歴史的に見て低位にあることの3点が主軸を成す。
特に配当利回りは、掲示板で強気派が最も頻繁に引用する数字だ。2026年8月時点でトヨタの予想配当利回りは日経平均採用銘柄の平均を上回る水準にあり、しかも連続増配を続けている。これに加え、トヨタは2026年度も数千億円規模の自己株式取得を実行し、総還元額は国内製造業で突出している。強気派は「この還元規模を考えれば、株価が下がるほど利回りが上昇し、下支えが強まる」と主張する。
さらに一部の長期投資家は、トヨタの貸借対照表に積み上がった現金・有価証券のうち、政策保有株式の売却で得た資金が更なる株主還元に回る可能性を指摘する。実際、トヨタは過去数年にわたり政策保有株を段階的に縮小しており、その売却益の一部は配当原資に充当されてきた。掲示板では「保有株を売って自社株を買う。この資本政策が続く限り、1株利益は増え続ける」というストーリーが一定の説得力を持って語られている。

