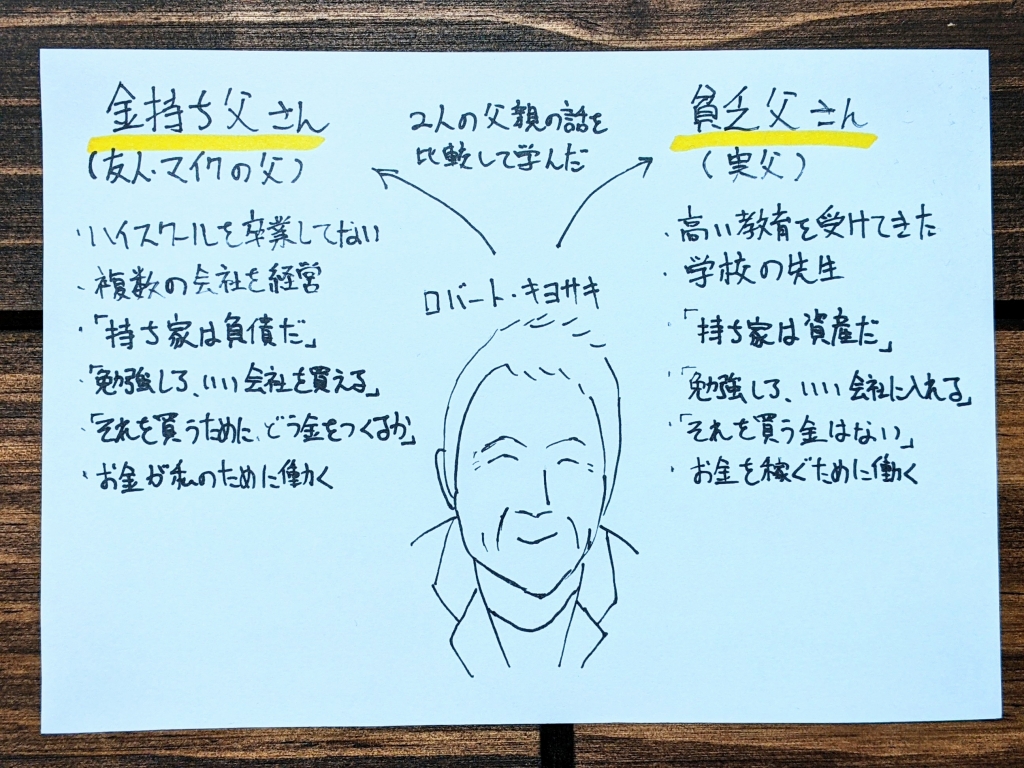
金持ち父さん貧乏父さん要約と真相!なぜ働いても豊かになれないのかの詳細解説をお届けします。最新トレンドがチェックできます。
著者が説く理論は極めて刺激的ですが、四半世紀前の米国経済と、人口減少と金利上昇局面に直面する2026年の日本とでは前提条件が大きく異なります。書籍で推奨されている代表的な手法を、現在の客観的データに基づいて検証しました。
項目詳細・数値データ一般的な基準・相場編集部の見解・評価不動産投資手法(レバレッジ戦略)著者は銀行融資を最大限活用したフルローン投資を推奨。2026年以降の日銀利上げにより借入金利は1.5%〜2.8%前後へ上昇。都市部ワンルームの実質利回りは3.0%〜4.2%程度。地方築古アパートで8%〜10%。金利上昇局面では逆ザヤのリスクが高く、書籍通りの高レバレッジ運用は極めて危険。自己資金20%以上の慎重な設計が必須。持ち家(マイホーム)の資産価値日本の木造住宅は法定耐用年数22年で建物価値がほぼゼロ査定になる商慣習が存在。首都圏駅近タワーマンションのみ値上がり傾向。郊外戸建ては30年後に土地値のみへ下落。「マイホーム=負債」の指摘は日本の郊外物件において極めて正確。住居費の最小化とリセールバリューの徹底選別が命運を分ける。税制と法人化の優位性日本の個人所得税・住民税の最高税率は55%。一方、普通法人の実効税率は約29%〜33%。課税所得900万円超で所得税率33%に達し、法人化の損益分岐点とされる。「金持ちは会社を使って税金をコントロールする」という指摘は正鵠を射ている。マイクロ法人設立による節税は現在も有効。ビジネスオーナー化のハードル中小企業白書によると、起業後5年以内の生存率は約80%、10年後は約70%。新規開業者の一人当たり初期投資額は中央値で約500万円。サラリーマンがいきなりBクワドラントに挑む失敗率は高い。まずは副業やスモールビジネスから始めるのが現実解。